Domain schlüsselworte.de kaufen?
Wir ziehen mit dem Projekt
schlüsselworte.de um.
Sind Sie am Kauf der Domain
schlüsselworte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schlüsselworte.de kaufen?
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
Ähnliche Suchbegriffe für Verpachtung
Top-Angebote
Produkte zum Begriff Verpachtung:

-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
Top-Angebote
Produkte zum Begriff Verpachtung:
-
Was ist ein Betretungsverbot bei Verpachtung?
Ein Betretungsverbot bei Verpachtung ist eine Klausel im Pachtvertrag, die dem Pächter untersagt, das gepachtete Grundstück oder die gepachteten Räumlichkeiten zu betreten. Dies kann aus verschiedenen Gründen vereinbart werden, zum Beispiel um den Pächter vor Gefahren oder Risiken zu schützen oder um den Eigentümer vor unerwünschtem Zugang zu schützen. Das Betretungsverbot kann zeitlich begrenzt sein oder für die gesamte Dauer des Pachtverhältnisses gelten. **
-
Ist Vermietung und Verpachtung ein Gewerbe?
Ist Vermietung und Verpachtung ein Gewerbe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art der vermieteten oder verpachteten Objekte und der Intention des Vermieters oder Verpächters. Grundsätzlich handelt es sich bei Vermietung und Verpachtung um eine Einkunftsart im Steuerrecht, die in der Regel nicht als Gewerbe gilt. Allerdings kann es Ausnahmen geben, wenn die Tätigkeit in einem gewerblichen Umfang ausgeübt wird oder bestimmte Voraussetzungen erfüllt sind. Es ist daher ratsam, sich bei Unklarheiten an einen Steuerberater oder Rechtsanwalt zu wenden, um eine genaue Einschätzung zu erhalten. **
-
Wer zahlt Landwirtschaftliche Berufsgenossenschaft bei Verpachtung?
Die Landwirtschaftliche Berufsgenossenschaft zahlt im Falle von Verpachtung in der Regel der Verpächter, da dieser als Arbeitgeber für die Sicherheit und Gesundheit der Arbeitnehmer auf seinem Hof verantwortlich ist. Die Beiträge zur Berufsgenossenschaft werden normalerweise vom Verpächter getragen und in die Pacht mit eingerechnet. Es ist wichtig, dass sowohl Verpächter als auch Pächter sich über ihre jeweiligen Pflichten und Rechte im Zusammenhang mit der Berufsgenossenschaft informieren, um im Falle eines Unfalls oder einer Krankheit angemessen abgesichert zu sein. Letztendlich ist es ratsam, im Pachtvertrag klar festzuhalten, wer für die Beiträge zur Berufsgenossenschaft verantwortlich ist. **
-
Welche Anlage für Vermietung und Verpachtung?
Welche Art von Anlageobjekt planen Sie für Vermietung und Verpachtung zu erwerben? Möchten Sie in Wohnimmobilien wie Wohnungen oder Häuser investieren, oder bevorzugen Sie Gewerbeimmobilien wie Bürogebäude oder Einzelhandelsflächen? Haben Sie bereits eine genaue Vorstellung von der Lage und dem Budget für Ihre Investition? Welche Renditeerwartungen haben Sie für Ihr Anlageobjekt und wie lange planen Sie es zu halten? Es ist wichtig, diese Fragen zu klären, um die passende Anlagestrategie für Vermietung und Verpachtung zu entwickeln. **
Ähnliche Suchbegriffe für Verpachtung
-
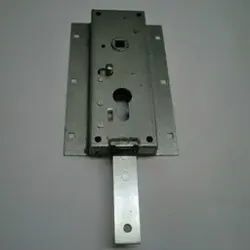
Schloss ohne Zylinder und ohne Griff für Normstahl Schwingtor ab Baujahr 1987 bis 1996, für senkrechte VerriegelungSchloss ohne Zylinder und ohne Griff für Normstahl Schwingtor ab Baujahr 1987 bis 1996, für senkrechte Verriegelung Lieferumfang 1 x Schloss Das Schloss ohne Zylinder und ohne Griff für Normstahl Schwingtor ab Baujahr 1987 bis 1996 ist ein passgenaues Original-Ersatzteil für die senkrechte Verriegelung Ihres Normstahl Schwingtores. Das Schloss verriegelt nach unten in Richtung Boden und eignet sich auch für das Tormodell Sachsen. Wenn das vorhandene Schloss verschlissen, beschädigt oder nicht mehr zuverlässig funktionsfähig ist, bietet dieses Normstahl Ersatzteil eine solide Grundlage für die fachgerechte Reparatur und Wiederherstellung der Torfunktion. Original Normstahl Schloss ohne Zylinder Das Normstahl Schloss wird ohne Profilzylinder und ohne Torgriff geliefert. Dadurch können Sie einen bereits vorhandenen Griff sowie einen handelsüblichen Markenprofilzylinder separat verwenden. Das Rechteckschloss ist für die getrennte Aufnahme beider Komponenten ausgelegt und ermöglicht eine flexible Ausstattung entsprechend Ihrer bestehenden Toranlage. Der Vierkantausbruch für die Griffaufnahme beträgt 9 mm. Der Abstand zwischen der Mitte des Vierkants und der Mitte des Zylinderausbruchs beträgt 60 mm. Passend für ältere Normstahl Schwingtore Vorgesehen ist das Schwingtor-Schloss für Normstahl für Toranlagen aus dem Bauzeitraum 1987 bis 1996. Laut Hersteller wurde die Ausführung serienmäßig bereits von 1970 bis 1987 eingesetzt und in Einzelfällen auch in den Folgejahren verwendet. Bitte vergleichen Sie deshalb vor der Bestellung die vorhandenen Maße, die Verriegelungsrichtung und die Ausführung Ihres eingebauten Schlosses. Das Ersatzschloss ersetzt die frühere Artikelnummer H700010. Technische Details im Überblick Produkt: Rechteckschloss für Normstahl Schwingtor Lieferumfang: Schloss ohne Zylinder und ohne Griff Verriegelung: nach unten, in Richtung Boden Geeignet für: Normstahl Schwingtore ab Baujahr 1987 bis 1996 Zusätzliche Verwendung: Tormodell Sachsen Vierkantausbruch: 9 mm Abstand Vierkantmitte bis Zylindermitte: 60 mm Ersatz für: Art.-Nr. H700010 Ausführungen und Gehäusemaße Je nach Torbelag ist das Normstahl Schwingtor Schloss mit oder ohne seitlichen Befestigungssteg ausgeführt. Bei den Modellen Prominent und Rustico beträgt die Gehäuseabmessung 115 x 160 x 23 mm (Breite x Höhe x Schlosskastentiefe). Diese Ausführung verfügt über einen seitlichen Befestigungssteg für die Torbelagsverschraubung. Für das Modell Variant und Tore mit Sonderbelägen beträgt das Gehäuse 60 x 160 x 23 mm und wird ohne seitlichen Befestigungssteg geliefert. Schlösser mit seitlichem Steg wurden bei Toren mit Sickenblechbelag, beispielsweise Prominent, eingesetzt. Ein besonderes Merkmal des Normstahl Schlosses ist das nach unten ragende Schließgestänge. Die Schließmechanik ist standardmäßig im Schloss gefedert und unterstützt eine zuverlässige Verriegelung des Tores. Vor dem Einbau sollten Sie die Maße und die vorhandene Befestigung sorgfältig prüfen. Die Montage sollte fachgerecht erfolgen, insbesondere weil das Schloss für die sichere Verriegelung der Toranlage verantwortlich ist. Bei Fragen zur passenden Ausführung unterstützt Sie der Kundenservice von Scheurich24 gerne. Original Normstahl Ersatzteile bei Scheurich24 Bei Scheurich24 erhalten Sie ausschließlich neue und originale Normstahl Ersatzteile für Ihre Normstahl Toranlage. Neben diesem Schloss für Normstahl Schwingtor finden Sie bei uns zahlreiche weitere Ersatzteile, Torantriebe, Handsender, Codiertaster und passendes Zubehör. Besitzen Sie eine Toranlage eines anderen Herstellers, schreiben Sie uns gerne eine E-Mail. Dank unseres 24h-Kundendienstes haben wir für viele Hersteller originale Ersatzteile vorrätig und können schnell liefern. Bestellen Sie Ihr Normstahl Schloss jetzt bequem online bei Scheurich24.57,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Schloss ohne Zylinder Seitenverriegelung SETSchloss ohne Zylinder Seitenverriegelung SET Schloss ohne Zylinder Seitenverriegelung SET incl.H700070 Schloss o. Zyl. Seitenverriegelung hoher Kasten -ML- undH700880 Adapter Prominent Bowdenzugverriegelung83,37 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie wird Vermietung und Verpachtung versteuert?
Wie wird Vermietung und Verpachtung versteuert? Vermietung und Verpachtung von Immobilien werden in Deutschland als Einkünfte aus Vermietung und Verpachtung gemäß § 21 EStG besteuert. Die Einnahmen aus Vermietung und Verpachtung werden in der Regel als Einkünfte aus nichtselbständiger Arbeit behandelt und unterliegen der Einkommensteuer. Dabei können Werbungskosten wie beispielsweise Instandhaltungskosten, Verwaltungskosten oder Abschreibungen von der Steuer abgesetzt werden. Zudem ist die Umsatzsteuerpflicht zu beachten, wenn die Umsatzgrenze überschritten wird. **
-
Was ist die Bedeutung von Verpachtung?
Verpachtung bezieht sich auf die Übertragung des Nutzungsrechts an einem Grundstück oder einer Immobilie an eine andere Person oder Organisation gegen Zahlung einer Pacht. Der Verpächter bleibt Eigentümer des Grundstücks, während der Pächter das Recht erhält, es für einen bestimmten Zeitraum zu nutzen und daraus Einkommen zu erzielen. Verpachtung ist eine gängige Praxis in der Landwirtschaft, aber auch in anderen Bereichen wie der Gastronomie oder der Vermietung von Gewerbeimmobilien. **
-
Wie unterscheiden sich die steuerlichen Auswirkungen zwischen der Verpachtung von Gewerbeimmobilien und der Verpachtung von landwirtschaftlichen Flächen? Welche rechtlichen Aspekte sind bei der Verpachtung von Immobilien zu beachten?
Die steuerlichen Auswirkungen bei der Verpachtung von Gewerbeimmobilien und landwirtschaftlichen Flächen unterscheiden sich hinsichtlich der Einkünfteart und der steuerlichen Behandlung. Bei Gewerbeimmobilien handelt es sich um Einkünfte aus Vermietung und Verpachtung, während bei landwirtschaftlichen Flächen Einkünfte aus Land- und Forstwirtschaft vorliegen können. Bei der Verpachtung von Immobilien sind rechtliche Aspekte wie die Vertragsgestaltung, die Mietpreisregulierung, die Instandhaltungspflichten und die Kündigungsfristen zu beachten. Zudem müssen eventuelle steuerliche Vorschriften wie die Umsatzsteuerpflicht **
-
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig?
Sind Einnahmen aus Vermietung und Verpachtung umsatzsteuerpflichtig? Grundsätzlich sind diese Einnahmen nicht umsatzsteuerpflichtig, da es sich um steuerfreie Umsätze gemäß § 4 Nr. 12 UStG handelt. Dies gilt sowohl für die Vermietung von Wohnraum als auch von Gewerbeimmobilien. Allerdings kann es Ausnahmen geben, zum Beispiel wenn zusätzliche Leistungen wie Möblierung oder Reinigung angeboten werden. In diesem Fall könnten diese Zusatzleistungen umsatzsteuerpflichtig sein. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater beraten zu lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.