Domain schlüsselworte.de kaufen?
Wir ziehen mit dem Projekt
schlüsselworte.de um.
Sind Sie am Kauf der Domain
schlüsselworte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schlüsselworte.de kaufen?
Was versteht man unter Einkünften?
Was versteht man unter Einkünften? Einkünfte sind alle Einnahmen, die eine Person oder ein Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit erzielt. Dazu gehören beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden oder Gewinne aus dem Verkauf von Vermögenswerten. Einkünfte können aus selbstständiger oder unselbstständiger Arbeit, aus Kapitalvermögen oder aus Vermietung und Verpachtung stammen. Sie dienen als Grundlage für die Berechnung von Steuern und Sozialabgaben. **
Was zählt zu den Einkünften?
Zu den Einkünften zählen alle Einnahmen, die eine Person im Laufe eines Jahres erzielt. Dazu gehören beispielsweise Gehälter, Löhne, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus selbstständiger Tätigkeit und Einkünfte aus Kapitalvermögen. Auch Einkünfte aus Vermietung und Verpachtung sowie aus dem Verkauf von Wertpapieren zählen zu den Einkünften. Es ist wichtig, alle Einkünfte korrekt anzugeben und zu versteuern, um rechtliche Konsequenzen zu vermeiden. Steuerpflichtige sollten daher genau prüfen, welche Einnahmen zu ihren Einkünften zählen. **

Ähnliche Suchbegriffe für Einkünften
Top-Angebote
Produkte zum Begriff Einkünften:
-
Können Werbungskosten zu negativen Einkünften führen?
Können Werbungskosten zu negativen Einkünften führen? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen, wie beispielsweise Arbeitsmittel oder Fortbildungskosten. Wenn die Werbungskosten höher sind als die Einnahmen, können sie zu negativen Einkünften führen. In diesem Fall können die negativen Einkünfte mit positiven Einkünften verrechnet werden, um die Steuerlast zu mindern. Es ist jedoch wichtig, dass die Werbungskosten nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Insgesamt können Werbungskosten also zu negativen Einkünften führen, die steuerlich relevant sind. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
-
Was ist der Progressionsvorbehalt und wie wirkt er sich auf die Besteuerung von Einkommen aus verschiedenen Quellen aus, wie beispielsweise ausländischen Einkünften, steuerfreien Einkünften oder Einkünften aus selbstständiger Tätigkeit?
Der Progressionsvorbehalt ist ein steuerliches Prinzip, das besagt, dass bestimmte Einkommensarten zwar nicht besteuert werden, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies bedeutet, dass steuerfreie Einkünfte, wie beispielsweise Kindergeld oder steuerfreie ausländische Einkünfte, dazu führen können, dass der Steuersatz für andere Einkünfte, wie beispielsweise Einkünfte aus nichtselbstständiger oder selbstständiger Tätigkeit, erhöht wird. Dies kann dazu führen, dass insgesamt mehr Steuern auf die steuerpflichtigen Einkünfte gezahlt werden müssen, obwohl die steuerfreien Einkünfte an sich nicht besteuert werden. Der Progressionsvorbehalt **
-
Wann liegt eine Zusammenballung von Einkünften vor?
Eine Zusammenballung von Einkünften liegt vor, wenn innerhalb eines Veranlagungszeitraums mehrere Einkunftsarten zusammenkommen und gemeinsam versteuert werden müssen. Dies kann beispielsweise der Fall sein, wenn eine Person neben ihrem Gehalt aus nichtselbständiger Arbeit auch Einkünfte aus Vermietung und Verpachtung, Kapitalvermögen oder selbständiger Tätigkeit erzielt. Die Zusammenballung von Einkünften kann zu einer höheren Steuerbelastung führen, da die Progressionswirkung dazu führt, dass die Steuersätze auf die Gesamteinkünfte angewendet werden. In solchen Fällen ist es wichtig, die steuerlichen Auswirkungen der verschiedenen Einkunftsarten zu berücksichtigen und gegebenenfalls steueroptimierende Maßnahmen zu ergreifen. **
Kann man ein Schloss ohne Code öffnen?
Ja, es gibt verschiedene Möglichkeiten, ein Schloss ohne den richtigen Code zu öffnen. Zum Beispiel kann man versuchen, das Schloss zu knacken, indem man verschiedene Kombinationen ausprobiert. Man kann auch versuchen, das Schloss zu manipulieren oder zu zerstören, um es zu öffnen. Allerdings sind diese Methoden illegal und sollten nicht angewendet werden, es sei denn, man hat die ausdrückliche Erlaubnis des Eigentümers. **
Was sind Werbungskosten bei Einkünften aus nichtselbständiger Arbeit?
Was sind Werbungskosten bei Einkünften aus nichtselbständiger Arbeit? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich absetzbar sind. Bei Einkünften aus nichtselbständiger Arbeit können dazu beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung zählen. Diese Kosten mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können, um von der steuerlichen Absetzbarkeit profitieren zu können. **
Top-Angebote
Produkte zum Begriff Einkünften:
-
Was versteht man unter Einkünften?
Was versteht man unter Einkünften? Einkünfte sind alle Einnahmen, die eine Person oder ein Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit erzielt. Dazu gehören beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden oder Gewinne aus dem Verkauf von Vermögenswerten. Einkünfte können aus selbstständiger oder unselbstständiger Arbeit, aus Kapitalvermögen oder aus Vermietung und Verpachtung stammen. Sie dienen als Grundlage für die Berechnung von Steuern und Sozialabgaben. **
-
Was zählt zu den Einkünften?
Zu den Einkünften zählen alle Einnahmen, die eine Person im Laufe eines Jahres erzielt. Dazu gehören beispielsweise Gehälter, Löhne, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus selbstständiger Tätigkeit und Einkünfte aus Kapitalvermögen. Auch Einkünfte aus Vermietung und Verpachtung sowie aus dem Verkauf von Wertpapieren zählen zu den Einkünften. Es ist wichtig, alle Einkünfte korrekt anzugeben und zu versteuern, um rechtliche Konsequenzen zu vermeiden. Steuerpflichtige sollten daher genau prüfen, welche Einnahmen zu ihren Einkünften zählen. **
-
Können Werbungskosten zu negativen Einkünften führen?
Können Werbungskosten zu negativen Einkünften führen? Werbungskosten sind Ausgaben, die im Zusammenhang mit der Erzielung von Einkünften stehen, wie beispielsweise Arbeitsmittel oder Fortbildungskosten. Wenn die Werbungskosten höher sind als die Einnahmen, können sie zu negativen Einkünften führen. In diesem Fall können die negativen Einkünfte mit positiven Einkünften verrechnet werden, um die Steuerlast zu mindern. Es ist jedoch wichtig, dass die Werbungskosten nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Insgesamt können Werbungskosten also zu negativen Einkünften führen, die steuerlich relevant sind. **
-
Was gehört zu den sonstigen Einkünften?
Was gehört zu den sonstigen Einkünften? Sonstige Einkünfte umfassen Einkünfte, die nicht unter die Kategorien der sieben Einkunftsarten des deutschen Steuerrechts fallen. Dazu zählen beispielsweise Einkünfte aus privaten Veräußerungsgeschäften, Vermietung und Verpachtung von unbeweglichem Vermögen, Einkünfte aus Kapitalvermögen oder auch Einkünfte aus wiederkehrenden Bezügen. Es handelt sich also um Einkünfte, die nicht eindeutig einer bestimmten Kategorie zugeordnet werden können, aber dennoch steuerpflichtig sind. Es ist wichtig, diese Einkünfte in der Steuererklärung anzugeben und entsprechend zu versteuern. **
Ähnliche Suchbegriffe für Einkünften
-
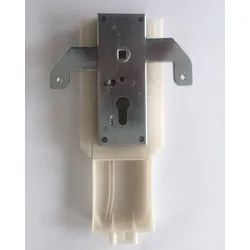
Schloss ohne Zylinder Seitenverriegelung SETSchloss ohne Zylinder Seitenverriegelung SET Schloss ohne Zylinder Seitenverriegelung SET incl.H700070 Schloss o. Zyl. Seitenverriegelung hoher Kasten -ML- undH700880 Adapter Prominent Bowdenzugverriegelung83,37 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
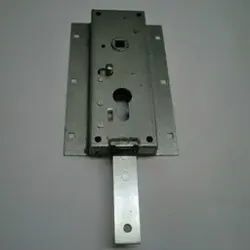
Schloss ohne Zylinder und ohne Griff für Normstahl Schwingtor ab Baujahr 1987 bis 1996, für senkrechte VerriegelungSchloss ohne Zylinder und ohne Griff für Normstahl Schwingtor ab Baujahr 1987 bis 1996, für senkrechte Verriegelung Lieferumfang 1 x Schloss Das Schloss ohne Zylinder und ohne Griff für Normstahl Schwingtor ab Baujahr 1987 bis 1996 ist ein passgenaues Original-Ersatzteil für die senkrechte Verriegelung Ihres Normstahl Schwingtores. Das Schloss verriegelt nach unten in Richtung Boden und eignet sich auch für das Tormodell Sachsen. Wenn das vorhandene Schloss verschlissen, beschädigt oder nicht mehr zuverlässig funktionsfähig ist, bietet dieses Normstahl Ersatzteil eine solide Grundlage für die fachgerechte Reparatur und Wiederherstellung der Torfunktion. Original Normstahl Schloss ohne Zylinder Das Normstahl Schloss wird ohne Profilzylinder und ohne Torgriff geliefert. Dadurch können Sie einen bereits vorhandenen Griff sowie einen handelsüblichen Markenprofilzylinder separat verwenden. Das Rechteckschloss ist für die getrennte Aufnahme beider Komponenten ausgelegt und ermöglicht eine flexible Ausstattung entsprechend Ihrer bestehenden Toranlage. Der Vierkantausbruch für die Griffaufnahme beträgt 9 mm. Der Abstand zwischen der Mitte des Vierkants und der Mitte des Zylinderausbruchs beträgt 60 mm. Passend für ältere Normstahl Schwingtore Vorgesehen ist das Schwingtor-Schloss für Normstahl für Toranlagen aus dem Bauzeitraum 1987 bis 1996. Laut Hersteller wurde die Ausführung serienmäßig bereits von 1970 bis 1987 eingesetzt und in Einzelfällen auch in den Folgejahren verwendet. Bitte vergleichen Sie deshalb vor der Bestellung die vorhandenen Maße, die Verriegelungsrichtung und die Ausführung Ihres eingebauten Schlosses. Das Ersatzschloss ersetzt die frühere Artikelnummer H700010. Technische Details im Überblick Produkt: Rechteckschloss für Normstahl Schwingtor Lieferumfang: Schloss ohne Zylinder und ohne Griff Verriegelung: nach unten, in Richtung Boden Geeignet für: Normstahl Schwingtore ab Baujahr 1987 bis 1996 Zusätzliche Verwendung: Tormodell Sachsen Vierkantausbruch: 9 mm Abstand Vierkantmitte bis Zylindermitte: 60 mm Ersatz für: Art.-Nr. H700010 Ausführungen und Gehäusemaße Je nach Torbelag ist das Normstahl Schwingtor Schloss mit oder ohne seitlichen Befestigungssteg ausgeführt. Bei den Modellen Prominent und Rustico beträgt die Gehäuseabmessung 115 x 160 x 23 mm (Breite x Höhe x Schlosskastentiefe). Diese Ausführung verfügt über einen seitlichen Befestigungssteg für die Torbelagsverschraubung. Für das Modell Variant und Tore mit Sonderbelägen beträgt das Gehäuse 60 x 160 x 23 mm und wird ohne seitlichen Befestigungssteg geliefert. Schlösser mit seitlichem Steg wurden bei Toren mit Sickenblechbelag, beispielsweise Prominent, eingesetzt. Ein besonderes Merkmal des Normstahl Schlosses ist das nach unten ragende Schließgestänge. Die Schließmechanik ist standardmäßig im Schloss gefedert und unterstützt eine zuverlässige Verriegelung des Tores. Vor dem Einbau sollten Sie die Maße und die vorhandene Befestigung sorgfältig prüfen. Die Montage sollte fachgerecht erfolgen, insbesondere weil das Schloss für die sichere Verriegelung der Toranlage verantwortlich ist. Bei Fragen zur passenden Ausführung unterstützt Sie der Kundenservice von Scheurich24 gerne. Original Normstahl Ersatzteile bei Scheurich24 Bei Scheurich24 erhalten Sie ausschließlich neue und originale Normstahl Ersatzteile für Ihre Normstahl Toranlage. Neben diesem Schloss für Normstahl Schwingtor finden Sie bei uns zahlreiche weitere Ersatzteile, Torantriebe, Handsender, Codiertaster und passendes Zubehör. Besitzen Sie eine Toranlage eines anderen Herstellers, schreiben Sie uns gerne eine E-Mail. Dank unseres 24h-Kundendienstes haben wir für viele Hersteller originale Ersatzteile vorrätig und können schnell liefern. Bestellen Sie Ihr Normstahl Schloss jetzt bequem online bei Scheurich24.57,03 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Was ist der Progressionsvorbehalt und wie wirkt er sich auf die Besteuerung von Einkommen aus verschiedenen Quellen aus, wie beispielsweise ausländischen Einkünften, steuerfreien Einkünften oder Einkünften aus selbstständiger Tätigkeit?
Der Progressionsvorbehalt ist ein steuerliches Prinzip, das besagt, dass bestimmte Einkommensarten zwar nicht besteuert werden, aber dennoch bei der Berechnung des Steuersatzes für andere Einkünfte berücksichtigt werden. Dies bedeutet, dass steuerfreie Einkünfte, wie beispielsweise Kindergeld oder steuerfreie ausländische Einkünfte, dazu führen können, dass der Steuersatz für andere Einkünfte, wie beispielsweise Einkünfte aus nichtselbstständiger oder selbstständiger Tätigkeit, erhöht wird. Dies kann dazu führen, dass insgesamt mehr Steuern auf die steuerpflichtigen Einkünfte gezahlt werden müssen, obwohl die steuerfreien Einkünfte an sich nicht besteuert werden. Der Progressionsvorbehalt **
-
Wann liegt eine Zusammenballung von Einkünften vor?
Eine Zusammenballung von Einkünften liegt vor, wenn innerhalb eines Veranlagungszeitraums mehrere Einkunftsarten zusammenkommen und gemeinsam versteuert werden müssen. Dies kann beispielsweise der Fall sein, wenn eine Person neben ihrem Gehalt aus nichtselbständiger Arbeit auch Einkünfte aus Vermietung und Verpachtung, Kapitalvermögen oder selbständiger Tätigkeit erzielt. Die Zusammenballung von Einkünften kann zu einer höheren Steuerbelastung führen, da die Progressionswirkung dazu führt, dass die Steuersätze auf die Gesamteinkünfte angewendet werden. In solchen Fällen ist es wichtig, die steuerlichen Auswirkungen der verschiedenen Einkunftsarten zu berücksichtigen und gegebenenfalls steueroptimierende Maßnahmen zu ergreifen. **
-
Kann man ein Schloss ohne Code öffnen?
Ja, es gibt verschiedene Möglichkeiten, ein Schloss ohne den richtigen Code zu öffnen. Zum Beispiel kann man versuchen, das Schloss zu knacken, indem man verschiedene Kombinationen ausprobiert. Man kann auch versuchen, das Schloss zu manipulieren oder zu zerstören, um es zu öffnen. Allerdings sind diese Methoden illegal und sollten nicht angewendet werden, es sei denn, man hat die ausdrückliche Erlaubnis des Eigentümers. **
-
Was sind Werbungskosten bei Einkünften aus nichtselbständiger Arbeit?
Was sind Werbungskosten bei Einkünften aus nichtselbständiger Arbeit? Werbungskosten sind Aufwendungen, die im Zusammenhang mit der Erzielung von Einkünften stehen und steuerlich absetzbar sind. Bei Einkünften aus nichtselbständiger Arbeit können dazu beispielsweise Fahrtkosten, Arbeitsmittel, Fortbildungskosten oder auch Kosten für Arbeitskleidung zählen. Diese Kosten mindern das zu versteuernde Einkommen und können somit die Steuerlast reduzieren. Es ist wichtig, dass die Werbungskosten nachgewiesen werden können, um von der steuerlichen Absetzbarkeit profitieren zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.